

这场博弈,很多人以为从2025年才开始,其实不然。中国在稀土领域的战略布局,早在几十年前就已埋下伏笔。上世纪80年代起,中国通过数十亿补贴和系统性战略规划,一步步将自身锻造成全球稀土供应链的核心节点。
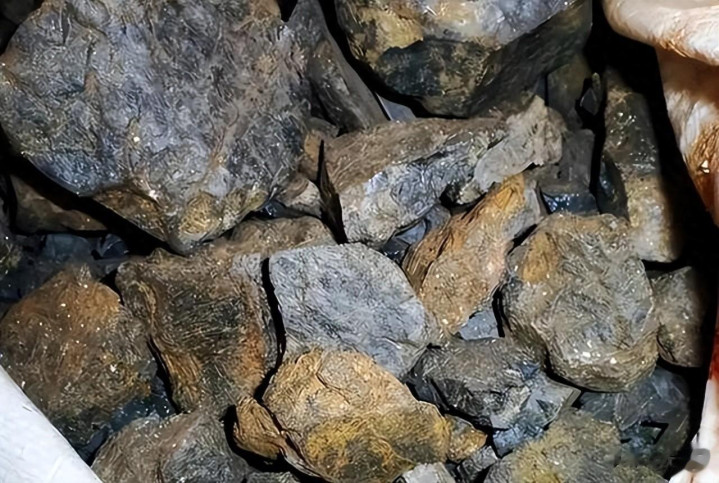
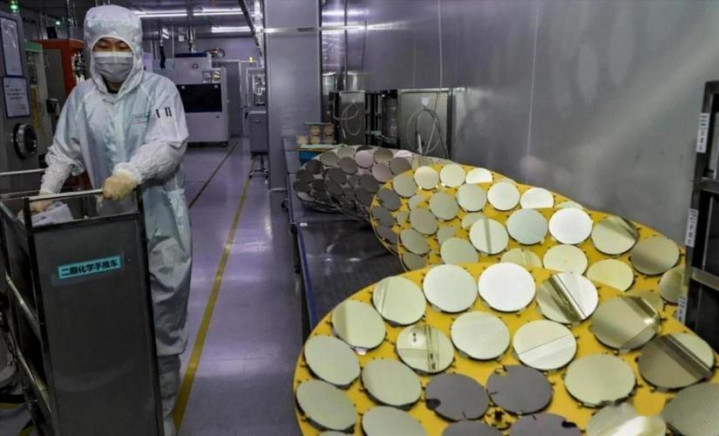
稀土精炼的工艺极为复杂,它需要处理17种化学性质相近的元素,逐一分离提纯,技术壁垒之高,使得即便在中国以外建起一座新矿山,如果精炼环节仍依赖中国,等于没有真正解决问题。
这道技术门槛,西方用了三十年也没能跨过去,而恰恰就是这道门槛,后来成了整场博弈最关键的制高点。
真正将这种结构性优势转化为政策工具,是从2025年开始的。
2025年2月,商务部和海关总署率先对钨、碲、铋、钼、铟等物项实施出口管制;同年4月,进一步针对部分中重稀土相关物项收紧管制。到了2025年10月9日,商务部、海关总署连发六则公告,对锂电池、人造石墨负极材料、稀土设备及原辅料、中重稀土、超硬材料等关键战略物项实施系统性管制,构建起”域外适用+最小占比+直接产品”的复合规制体系。
这套组合拳里,最有震慑力的一刀,是首度将管制范围延伸至境外——这是中国首次将出口管制权延伸至境外,境外制造的产品只要含有0.1%以上原产于中国的特定稀土成分,其再出口就须申请中国许可。用这把尺子量,全球大多数高端制造产品,都绕不开中国监管的射程。
此后,中美双方在博弈与磋商之间保持着微妙的张力。2025年10月30日,双方在亚太经合组织釜山峰会上达成默契,随后数日内正式落纸:中国将10月9日的一揽子管制措施暂停至2026年11月,美国商务部工业与安全局同步暂停其”关联方规则”。
但这里有个容易被忽视的细节:暂停的只是10月9日发布的那批措施,4月针对七种稀土元素的出口管制并未松动,出口商仍须向商务部申请许可证,这个流程本身就足以显著延误出货。也就是说,即便在”停火期”内,绳子依然握在手里,只是没有收紧而已。
从真实的贸易数据来看,管控的实际效果远比政策声明更直白。2025年4月至12月间,中国向美国出口的钇仅有17吨,而管控前同期数据是333吨;到2026年2月,该数据小幅回升至20吨,仍远低于管控前水平。
航空发动机制造商因此告急——钇被用作发动机热障涂层材料,短缺已导致企业开始限量使用,部分产品线面临停产风险。这只是冰山一角。专业机构预测,中国以外的中重稀土供应瓶颈将至少持续至2026年至2027年,受波及的核心元素涵盖钇、镥、铽、镝,直接影响磁材制造商、航空航天零部件和电子行业的供应链。
进入2026年,中国并没有把”暂停”当成退潮的信号,而是把这段窗口期用来继续深化管控体系。
3月31日,国务院发布第834号令,颁布《产业与供应链安全规定》,这是中国首部专项供应链安全法规,将出口管制、反制裁措施、数据安全义务与投资审查统一纳入国家安全框架。这意味着以后的稀土管控,不再只是商务部出一纸公告那么简单,而是有了更坚实的法律底座。
同时,工业和信息化部还发布草案,对稀土生产企业的配额违规行为规定了具体行政处罚,超配额幅度不足10%者可处最高五倍违规所得的罚款,超出30%以上者则面临吊销营业执照,从源头上把住国内稀土的流向与总量。
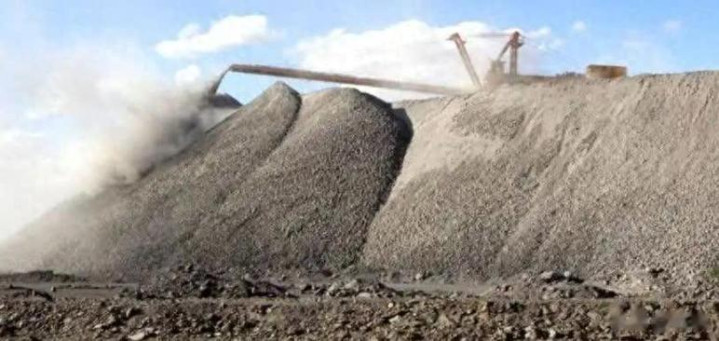
资源端也有重磅消息。3月,自然资源部发布最新找矿成果,四川冕宁县牦牛坪矿区查明稀土氧化物资源总量达966.56万吨,同时伴生超大型萤石和重晶石资源。业内人士普遍认为,这一发现意味着中国轻稀土资源格局正式从”白云鄂博单极支撑”迈向”白云鄂博与牦牛坪双极驱动”的新阶段,进一步提升了中国在全球稀土供应链中的话语权。
关键在于,这个矿的储量对比此前公开数据增储幅度超过300%,在全球在产稀土矿山中排名第二,消息传出的时间点恰好是各方争夺最激烈的阶段,战略意义不言而喻。
执法层面,6月的两步棋尤其值得关注。2026年6月22日,商务部将10家美国实体列入出口管制管控名单,其中包括稀土公司两家——芒廷帕斯材料公司(MP Materials)和美国稀土公司(USA Rare Earth)。MP Materials运营着美国境内唯一仍在正常运转的稀土矿,USA Rare Earth则正致力于在本土构建从矿山到磁材的完整产业链。
这两家正是华盛顿举全国之力重点扶持的”去中国化”样板企业,将它们同时列入名单,等于向外界宣告:谁在帮美国绕开中国建替代供应链,谁就要承担相应代价。
仅仅两天后,商务部于6月24日发布2026年第26号公告,自7月1日起正式建立战略矿产出口管制违规举报机制,举报范围涵盖无证出口、拆解改装绕规、经第三国转口规避以及通过贸易投资渠道转移受管制技术等行为。从出口管制本身到执法配套的全面建立,管控体系已经相当完整。
日本方面证实,两名日本公民因涉嫌违反出口管制规定走私稀土相关物品,已于2026年5月在大连被拘留,这是已知的首批外国公民因此类违规在华被拘的案例。这个信号的意义,超出事件本身:中国不只是在写规则,还在认真执行规则。
西方自建替代供应链的努力,并非没有实质性投入。2026年2月,MP Materials宣布将在得克萨斯州投资超过12.5亿美元建设大型稀土磁铁制造园区;同年6月18日,美国政府与Energy Fuels公司签署7.25亿美元有条件贷款协议,用于支持其在本土建设稀土分离及加工能力。
然而,钱堆得再高,绕不过时间这道坎。仅建设一座稀土分离设施,审批和施工周期至少需要12至18个月,达到有实际意义的产能规模则需要5至7年——时间表与现实的紧迫性根本对不上。超过80%的欧洲企业在关键矿产上依赖中国供应链,而真正独立的替代体系,需要20至30年才能重建,这个数字,远远超出任何政治周期和企业战略规划的有效射程。
中国武器化的不是稀缺性本身,而是对流通的控制权——通过周期性收紧和松开,北京既维持着价格压力,又能在谈判桌上提取战略让步,同时让竞争性替代供应链的发展持续放缓。这不只是一场资源博弈,它已经是大国竞争在工业基础层面最真实的较量。
一克稀土的背后,是几十年的技术积累、一整套法律工具,以及越来越清晰的战略意志。
华融配资提示:文章来自网络,不代表本站观点。